

À l’occasion de The District 2026, rendez-vous européen de l’immobilier organisé à Madrid, idealista/news a rencontré Charles-Emmanuel Berthout, directeur commercial Espagne de ClubFunding, l’un des principaux acteurs français du crowdfunding immobilier. Créé en 2014, le groupe revendique plus de 2 milliards d’euros financés, 1 500 projets accompagnés et 50 000 investisseurs particuliers et institutionnels.
Qu’est-ce que le crowdfunding ?
Le crowdfunding, ou financement participatif, permet de financer un projet grâce aux contributions d’un large public, généralement via une plateforme en ligne. D’abord développé pour des projets culturels, associatifs ou entrepreneuriaux, il s’est ensuite étendu à de nombreux secteurs. Il peut prendre la forme d’un don, d’un prêt (crowdlending) ou d’un investissement au capital (crowdequity). Aujourd’hui, l’immobilier reste le premier secteur du crowdfunding en France.
L’immobilier reste en tête malgré le ralentissement
Après plusieurs années de forte croissance, le marché marque le pas. Selon l’Autorité des marchés financiers (AMF), les montants collectés en France ont reculé de 22 % en 2024, à 1,46 milliard d’euros, contre 1,86 milliard en 2023.
L’immobilier reste toutefois le secteur prédominant, avec 54 % des collectes en 2024.
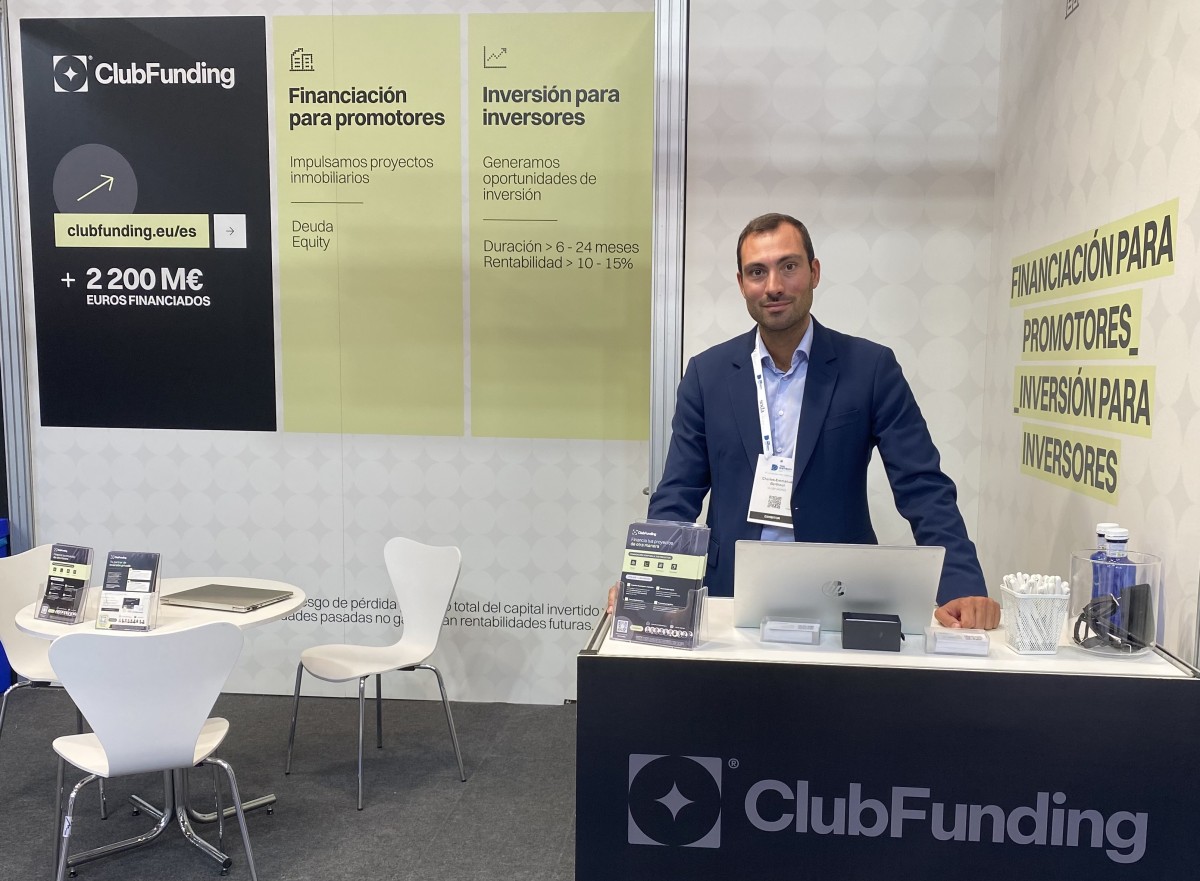
« L’immobilier est aujourd’hui ce qui draine le plus de capitaux dans le crowdfunding », explique Charles-Emmanuel Berthout.
Pour les promoteurs, marchands de biens et autres porteurs de projets, ce financement permet de diversifier les sources de capitaux. « Avant, l’opérateur allait seulement à la banque. Maintenant, il a accès à un autre type de financement, avec des particuliers ou des professionnels qui viennent financer une autre partie de ce dont il a besoin pour développer son projet immobilier », poursuit-il.
Des projets sélectionnés et des risques à mesurer
Les plateformes ne se contentent pas de mettre en relation investisseurs et porteurs de projets. Elles analysent également les opérations avant de les proposer au financement.
Chez ClubFunding, « nous étudions l’opération, les risques qu’elle comporte, l’opérateur et son track record », explique Charles-Emmanuel Berthout, c’est-à-dire son expérience et les résultats de ses précédentes opérations. Les dossiers passent ensuite plusieurs comités avant d’être proposés aux investisseurs.
Car le crowdfunding immobilier n’est pas sans risque : retard de chantier, difficultés de commercialisation, défaillance de l’opérateur ou perte partielle ou totale du capital. ClubFunding indique notamment renforcer ses critères de sélection et recourir, selon les projets, à des garanties de premier rang ou à des fiducies-sûretés.
Un marché plus professionnel et plus encadré
Le profil des investisseurs évolue également. « À l’origine, ce type de financement était beaucoup plus destiné aux particuliers. Aujourd’hui, nous voyons de plus en plus d’acteurs institutionnels s’y intéresser », souligne Charles-Emmanuel Berthout.
En Espagne, ClubFunding travaille notamment avec des family offices, des fonds d’investissement, des mutuelles ou encore des fondations.
Un cadre réglementaire plus strict
La réglementation s’est elle aussi renforcée. Depuis le 10 novembre 2023, seuls les prestataires agréés disposant du statut européen de Prestataire de services de financement participatif (PSFP) peuvent proposer des services de financement participatif en titres ou en prêts dans l’Union européenne.
Malgré le recul récent des collectes, Charles-Emmanuel Berthout reste confiant : « Je pense que ça va continuer de croître, parce qu’il y a une demande au niveau des opérateurs. » Selon lui, les plateformes les plus prudentes dans la sélection des projets et la gestion du risque devraient être les mieux placées pour accompagner cette évolution.
Le crowdfunding immobilier s’installe ainsi progressivement comme une solution de financement complémentaire dans l’écosystème immobilier, entre recherche de nouveaux capitaux, professionnalisation du marché et renforcement des exigences de contrôle.



Pour pouvoir laisser un commentaire, vous devez Vous connecter avec votre compte