
Entre la loi Lemoine et les offres proposées par certains assureurs, les personnes ayant eu un cancer du sein disposent de nouvelles possibilités pour emprunter sans subir de surprime liée à leur maladie. Des conditions particulières restent toutefois à remplir.
L’assurance emprunteur reste souvent un obstacle pour les personnes ayant été atteintes d’un cancer. Si elle n’est pas légalement obligatoire, elle est exigée par la quasi-totalité des banques pour accorder un crédit immobilier. Selon les situations, la souscription peut entraîner des surprimes, des exclusions de garanties, voire un refus d’assurance.
Depuis 2022, la loi Lemoine facilite l’accès à cette couverture pour certains emprunteurs ayant connu des problèmes de santé, rapporte MoneyVox. En parallèle, plusieurs assureurs ont annoncé des contrats sans surprime ni exclusion liée à certains cancers, dès la fin des traitements actifs. Ces dispositifs permettent, dans certains cas, de ne pas attendre le délai de cinq ans prévu par le droit à l’oubli.
La loi Lemoine supprime le questionnaire médical sous conditions
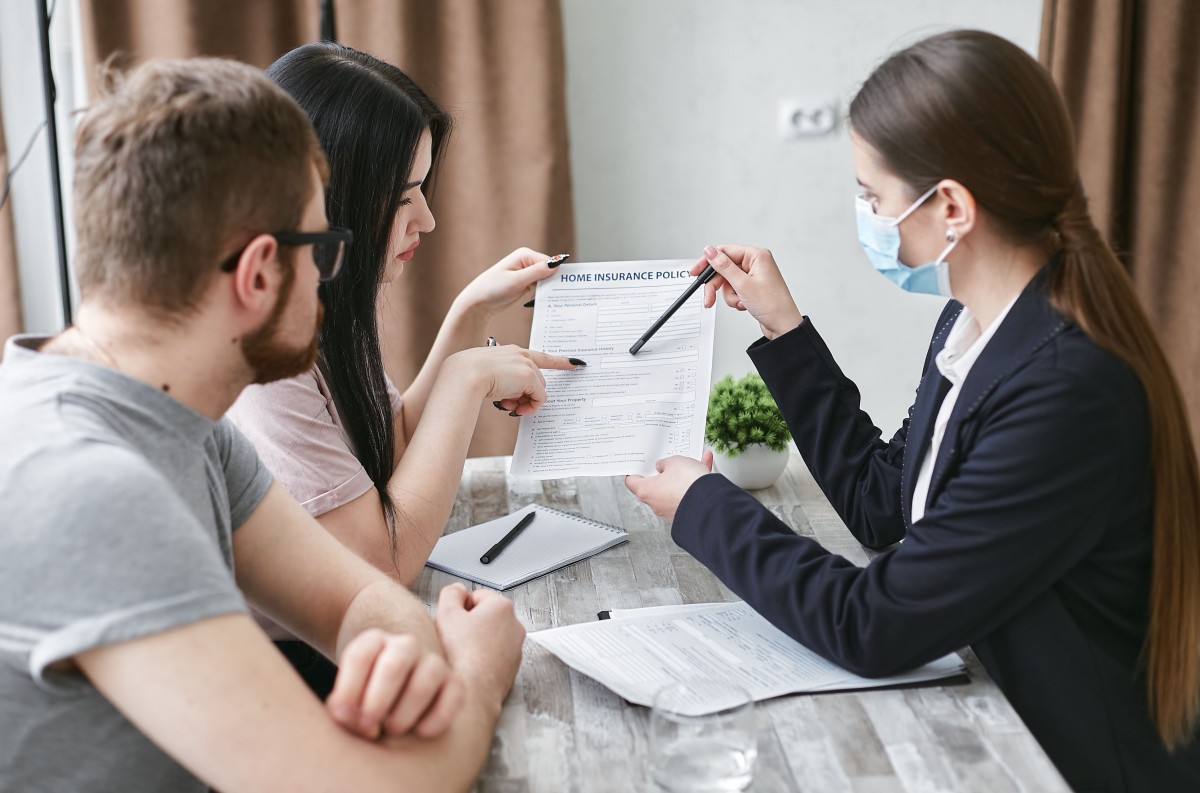
Depuis le 1er juin 2022, les emprunteurs n’ont plus à remplir de questionnaire de santé pour leur assurance de prêt immobilier si deux conditions cumulatives sont réunies : la part assurée du crédit ne doit pas dépasser pas 200 000 euros par personne et le remboursement du prêt doit intervenir avant le 60e anniversaire de l’assuré.
Une personne ayant été atteinte d’un cancer du sein peut donc, si elle remplit ces critères, souscrire une assurance emprunteur sans avoir à déclarer ses antécédents médicaux. L’assureur ne peut pas non plus exiger d’examen médical dans ce cadre.
Pour un couple, un prêt de 400 000 euros peut ainsi entrer dans le dispositif si chacun assure une part de 200 000 euros et si les conditions d’âge sont respectées.
Autre mesure instaurée par la loi Lemoine : le droit à l’oubli. Les personnes ayant eu un cancer ou une hépatite virale C n’ont plus à déclarer cette maladie lorsque leur protocole thérapeutique est terminé depuis au moins cinq ans, sans rechute, et que leur contrat d’assurance prend fin avant leur 71e anniversaire. Avant la réforme, le délai de droit commun était de dix ans.
Pour les personnes qui ne remplissent pas encore ces conditions, la convention AERAS, destinée à faciliter l’accès à l’assurance et à l’emprunt en cas de risque aggravé de santé, peut également permettre d’obtenir des conditions plus favorables selon les situations.
Des assureurs suppriment les surprimes dès la fin des traitements
Certains assureurs vont plus loin que les obligations légales. CNP Assurances a annoncé en mars 2024 la suppression des surprimes et des exclusions de garanties liées au cancer du sein pour les personnes ayant terminé leur protocole thérapeutique actif.
Cette mesure concerne les contrats collectifs d’assurance emprunteur proposés par ses partenaires, notamment La Banque Postale, les Caisses d’Épargne et les Banques Populaires. Les personnes concernées peuvent bénéficier des conditions standards sans attendre les cinq années prévues par le droit à l’oubli, y compris lorsqu’elles poursuivent certains traitements d’entretien ou de prévention de la récidive, comme une hormonothérapie.
En février 2026, BNP Paribas Cardif a également annoncé proposer son contrat Cardif Libertés Emprunteur sans surprime ni exclusion liée au cancer aux personnes ayant surmonté un cancer du sein, de la prostate ou des testicules. Cette possibilité s’applique dès la fin des traitements actifs, en l’absence d’autre pathologie, pour des emprunts allant jusqu’à un million d’euros.
Ces initiatives peuvent donc permettre à certaines personnes d’obtenir une assurance à des conditions plus avantageuses, sans attendre le délai du droit à l’oubli. Elles ne constituent toutefois pas un droit généralisé à l’assurance : les modalités dépendent des contrats et des critères définis par chaque assureur.
Des garanties qui peuvent aussi intervenir pendant le crédit
Les évolutions ne concernent pas uniquement les personnes ayant terminé leur traitement. Certains contrats prévoient également des garanties supplémentaires pour accompagner les assurés confrontés à la maladie pendant le remboursement de leur prêt.
BNP Paribas Cardif prévoit ainsi, dans son contrat Cardif Libertés Emprunteur, la prise en charge du coût d’un test génomique, dans la limite de 3 000 euros et selon les conditions contractuelles. Prescrit dans certaines situations de cancer du sein, ce test permet d’évaluer le risque de récidive et d’aider les médecins à déterminer si une chimiothérapie est nécessaire.
Interrogé par MoneyVox, Christophe Boiché, directeur des assurances chez Meilleurtaux, souligne que cette prise en charge intervient au cours de la vie du contrat, et non au moment de la souscription de l’assurance.
Le tarif ne résume donc pas l’intérêt d’une assurance emprunteur. Les garanties proposées, les exclusions et les modalités d’indemnisation restent essentielles, notamment lorsqu’un problème de santé entraîne une incapacité de travail. Comparer plusieurs offres et vérifier les conditions applicables à sa situation demeure important avant de signer un crédit immobilier.



Pour pouvoir laisser un commentaire, vous devez Vous connecter avec votre compte