La BCE maintient ses taux à 2,5 % : quelles conséquences pour le crédit immobilier ?

La BCE maintient ses taux à 2,5 % : quelles conséquences pour le crédit immobilier ?

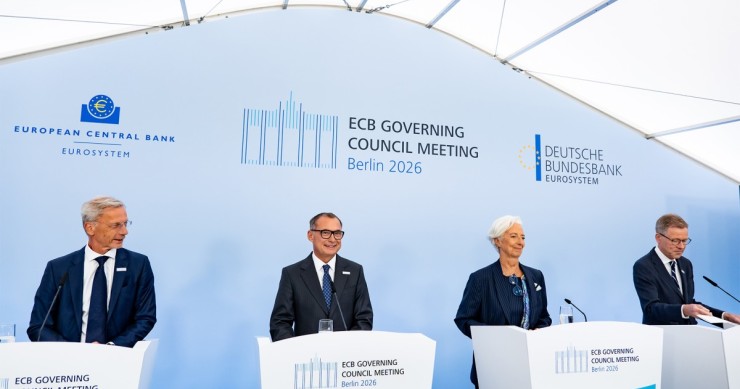
La Banque centrale européenne a maintenu ses taux directeurs inchangés le 29 octobre 2026, avec un taux de dépôt à 2,5 %. Une décision qui ne garantit pourtant pas la stabilité des crédits immobiliers en France. La hausse des taux obligataires et le durcissement des conditions de financement pourraient pousser les banques à relever leurs barèmes. Selon Vousfinancer, les taux sur vingt ans, établis à 3,7 % en octobre, pourraient approcher 4 % d'ici la fin de l'année et 4,5 % en 2027.
Crédit immobilier : emprunter après un cancer du sein sans surprime

Crédit immobilier : emprunter après un cancer du sein sans surprime

Après un cancer du sein, obtenir une assurance emprunteur sans surprime reste un enjeu pour accéder au crédit immobilier. La loi Lemoine supprime le questionnaire médical pour certains prêts et réduit à cinq ans le délai du droit à l’oubli. CNP Assurances et BNP Paribas Cardif proposent également, sous conditions, des contrats sans surprime ni exclusion dès la fin des traitements actifs. Ces dispositifs ne garantissent toutefois pas un accès automatique à l’assurance.
Dette française : quel impact sur les taux des crédits immobiliers ?

Dette française : quel impact sur les taux des crédits immobiliers ?

Le taux d’emprunt de l’État français à dix ans a dépassé 5 % le 21 octobre 2026, une première depuis 2002. Cette hausse fait craindre une remontée des taux des crédits immobiliers. Selon Vousfinancer, ils pourraient approcher 4 % sur vingt ans fin 2026 et atteindre 4,5 % en 2027. Une évolution qui pèserait sur la capacité d’emprunt des ménages et pourrait compliquer davantage l’accès à la propriété.
Crédit immobilier : la demande chute dans la zone euro

Crédit immobilier : la demande chute dans la zone euro

La demande de crédits immobiliers a fortement reculé dans la zone euro au troisième trimestre 2026, selon la Banque centrale européenne. En solde net, 27 % des banques interrogées signalent une baisse, la plus marquée depuis trois ans. Si les critères d’octroi sont restés globalement stables, les établissements anticipent un durcissement des conditions de crédit immobilier au quatrième trimestre, sous l’effet notamment de la hausse des taux d’intérêt.
Crédit immobilier : comment éviter les arnaques aux faux courtiers

Crédit immobilier : comment éviter les arnaques aux faux courtiers

Les arnaques aux faux courtiers en crédit immobilier reposent sur des offres de prêt à des taux particulièrement attractifs et sur l’usurpation de l’identité de professionnels. La CNCEF Crédit alerte les emprunteurs sur les risques et rappelle les vérifications à effectuer avant de transmettre leurs documents ou de réaliser un virement. Immatriculation à l’Orias, adresse du site internet, acompte : plusieurs précautions permettent de repérer les offres frauduleuses.
Crédit immobilier : les banques veulent assouplir la règle des 35 % d’endettement

Crédit immobilier : les banques veulent assouplir la règle des 35 %

La Fédération bancaire française (FBF) souhaite supprimer le caractère contraignant des règles encadrant le crédit immobilier, notamment le taux d’effort maximal de 35 %. Elle estime que les banques devraient pouvoir mieux adapter leurs décisions à la situation financière de chaque emprunteur. La fédération propose également un prêt à taux zéro destiné aux moins de 35 ans. Ces mesures figurent dans ses propositions en vue de l’élection présidentielle de 2027.
Prêt immobilier senior : jusqu’à quel âge emprunter ?

Prêt immobilier senior : jusqu’à quel âge emprunter ?

En France, aucune loi n’impose de limite d’âge pour souscrire un crédit immobilier, mais la pratique bancaire applique souvent la règle de remboursement final à 75 ans. Face à la baisse des revenus à la retraite (25 % en moyenne) et au coût croissant d’une assurance emprunteur qui pèse sur le TAEG, emprunter après 60 ans exige un dossier solide. Heureusement, des solutions existent pour concrétiser son projet : négocier une délégation d’assurance avec la loi Lemoine, présenter un apport de 20 à 30 % ou nantir des placements existants.