

La Banque centrale européenne (BCE) a décidé, jeudi 29 octobre 2026, de maintenir ses trois taux directeurs inchangés, après deux hausses intervenues cette année, en juin et en septembre. Son taux de dépôt reste fixé à 2,5 %, tandis que les taux de refinancement et de prêt marginal demeurent respectivement à 2,65 % et 2,90 %. Une décision attendue, largement éclipsée par l’annonce, dans la matinée, du départ anticipé de sa présidente, Christine Lagarde, le 7 février 2027, près de neuf mois avant la fin de son mandat. Mais cette pause ne signifie pas nécessairement une stabilisation des taux des crédits immobiliers.
La BCE marque une pause sans changer de cap
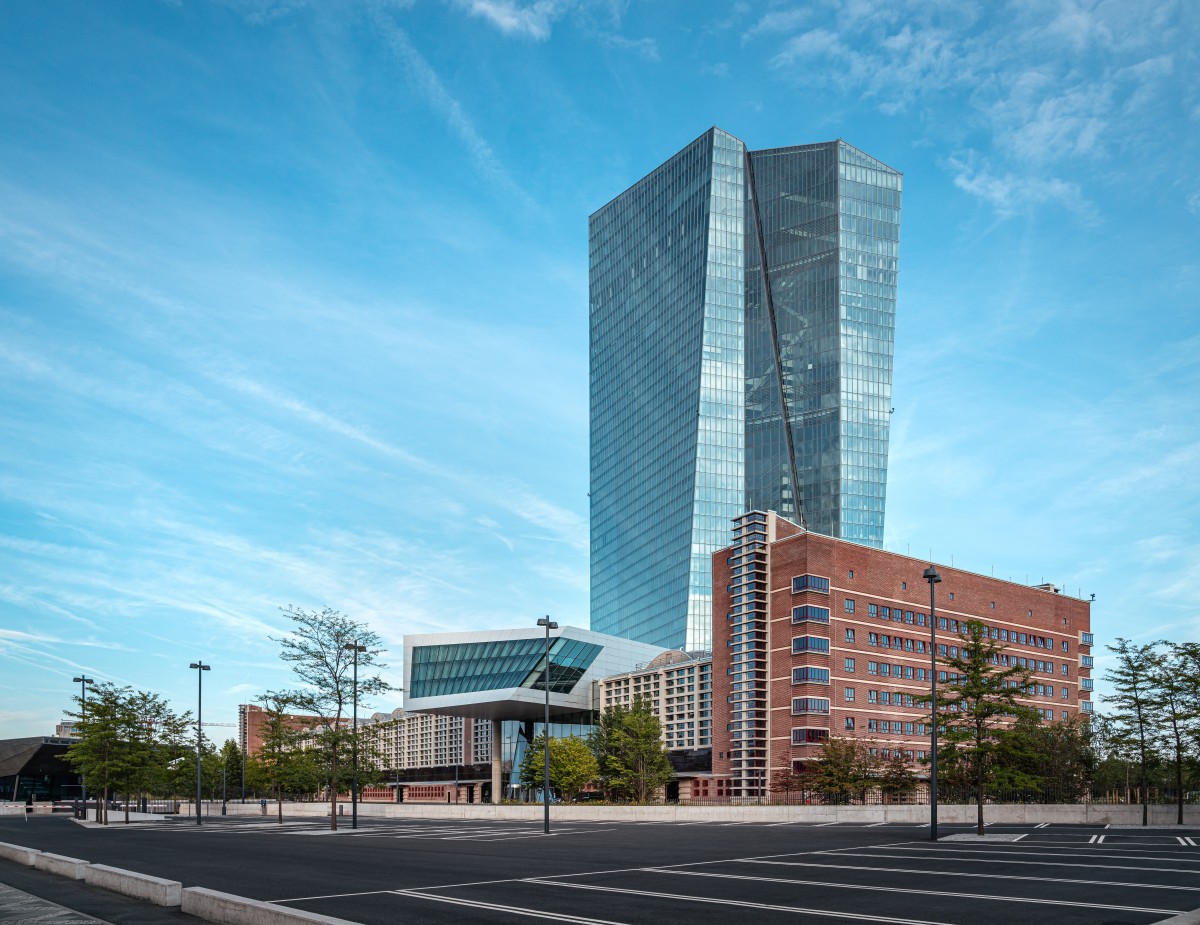
Après avoir relevé ses taux en juin puis en septembre, la BCE choisit cette fois de patienter. Dans son communiqué officiel du 29 octobre, l’institution souligne que la hausse des prix de l’énergie continue de faire peser des risques sur l’inflation et sur la croissance de la zone euro.
Elle attend de voir si ce choc se propage aux prix et aux salaires. Pour l’instant, l’inflation sous-jacente est restée globalement stable et les salaires n’ont pas réagi de manière significative.
La BCE maintient son objectif d’une inflation à 2 % à moyen terme, sans s’engager sur une évolution précise de ses taux lors des prochaines réunions.
L’institution souligne également que les conditions de financement se sont durcies depuis la réunion de septembre, malgré le statu quo décidé ce jeudi. Ce durcissement devrait contribuer à freiner l’inflation, mais également peser sur la croissance.
Pourquoi les taux immobiliers pourraient continuer à augmenter
Le maintien des taux directeurs ne se traduit pas automatiquement par une stabilité des crédits immobiliers. En France, les banques tiennent également compte de leurs propres coûts de financement et de l’évolution des marchés obligataires, notamment des taux auxquels l’État emprunte.
Or ces derniers ont déjà fortement augmenté : le rendement de l’OAT à dix ans a franchi les 5 % le 21 octobre, une première depuis 2002, comme nous l’expliquions dans notre article sur l’impact de la dette française sur les taux des crédits immobiliers.
Cette remontée des taux obligataires contribue au durcissement des conditions de financement, indépendamment de la décision prise jeudi par la BCE.
Lorsque ces coûts augmentent durablement, les établissements bancaires peuvent être amenés à relever leurs barèmes, même sans nouvelle décision de la BCE.
Cette tendance est déjà perceptible. Selon les données provisoires de la Banque de France, publiées le 6 octobre, le taux moyen des nouveaux crédits à l’habitat, hors renégociations, atteignait 3,32 % en août 2026, contre 3,30 % en juillet. Il a ainsi progressé de 0,24 point depuis le début de l’année.
Cet indicateur, calculé hors frais et assurance, couvre toutes les durées de prêt. La hausse reste mesurée, mais elle confirme un renchérissement progressif des conditions d’emprunt.
Quelles perspectives pour les emprunteurs français ?
Pour les ménages qui envisagent un achat immobilier, la décision de la BCE n’annonce donc pas une baisse immédiate du coût du crédit.
Les banques pourraient continuer à ajuster leurs taux en fonction de l’évolution des marchés financiers, de l’inflation et de leurs stratégies commerciales.
Selon un communiqué publié le 21 octobre par le courtier Vousfinancer, les taux moyens des crédits immobiliers s’établissaient alors à 3,7 % sur vingt ans, soit plus d’un point en dessous du rendement de l’OAT à dix ans. Une situation inhabituelle, les banques prêtant généralement à des taux supérieurs à ce taux obligataire de référence.
Julie Bachet, directrice générale de Vousfinancer, estime que cet écart ne pourra pas se maintenir durablement. Elle anticipe une hausse des barèmes bancaires dans les prochaines semaines, avec des taux moyens susceptibles d’approcher 4 % sur vingt ans d’ici la fin de l’année, puis 4,5 % à l’approche de l’élection présidentielle de 2027.
La dirigeante ne prévoit toutefois pas d’envolée brutale des taux. Selon elle, les banques continuent de réduire leurs marges pour préserver leur activité de crédit immobilier et attirer de nouveaux clients, dans un marché qu’elle juge encore dynamique.
Pour les futurs acquéreurs, l’enjeu reste de comparer les offres, de négocier les conditions de financement et de prendre en compte le coût global du crédit, assurance comprise.
La BCE se réunira de nouveau le 17 décembre. Plusieurs analystes anticipent une hausse de 0,25 point du taux de dépôt, qui pourrait ainsi atteindre 2,75 %. L’institution, de son côté, ne s’engage sur aucune trajectoire et assure qu’elle continuera de prendre ses décisions en fonction des données économiques disponibles.



Pour pouvoir laisser un commentaire, vous devez Vous connecter avec votre compte